TAX DISPUTE CONSULTING税企争议咨询服务
前置识别与化解涉税争议,夯实企业税收合规基础。
议+
01“以数治税”时代征管形势日趋严峻
2021年3月,中共中央办公厅、国务院办公厅印发《关于进一步深化税收征管改革的意见》,明确提出以发票电子化改革为突破口、以税收大数据为驱动力,建设具有高集成功能、高安全性能、高应用效能的智慧税务,推动税收征管从“以票管税”向“以数治税”分类精准监管转变。以此为纲领,税务总局全面推进金税四期建设,2024年12月起全面数字化的电子发票(数电发票)在全国正式推广应用,统一规范的新电子税务局同步上线,覆盖全主体、全税种、全流程的“税收大数据”体系基本形成。与此同时,税务机关依托八部门常态化联合打击机制持续高压整治涉税违法犯罪。大数据监管之下,企业经营数据全面透明化,税务合规风险显著上升,传统“以票控税”思维下的管理模式已难以适应新的征管环境。
02税收法治加速完善,政策更新频繁、区域执法差异仍存
近年来,我国税收立法进程明显加快:2024年12月《中华人民共和国增值税法》经全国人大常委会审议通过,自2026年1月1日起施行,我国第一大税种正式完成立法,现行18个税种中已有14个完成立法;增值税法实施条例及配套优惠衔接政策同步落地,税收征管法修订工作也在积极推进。与此同时,企业所得税、个人所得税等政策持续优化调整,地方税务机关在政策理解与裁量尺度上仍存在差异,企业在跨区域经营中易因政策适用不一致引发争议。此外,税收合规已成为企业IPO、融资并购等资本运作中的关键审核要点,涉税争议的处理能力直接影响企业资本运作进程。
03“强基工程”推动征管模式重构,专业合规服务需求凸显
2025年,全国税务工作会议部署实施数字化转型条件下的税费征管“强基工程”,以优化纳税申报管理为切入口,构建以基层税源费源管理为基础、以分类分级风险管理为导向的征管新模式,计划用三年左右时间全面夯实税费征管基础。税务机关在强化风险监管的同时,持续强调“说理式执法”“柔性执法”,完善“税企面对面”常态化交流机制,鼓励通过协商、调解等方式化解争议。然而,企业在面对风险推送、稽查约谈、自查补税、处罚听证等程序时,仍普遍缺乏专业应对经验。征管基础的全面夯实与监管触角的持续下沉,催生了企业对专业机构协助构建税务合规体系、前置识别与化解涉税争议的迫切需求。
本产品适用于经营范围广、业务流程长、涉税业务复杂的企业,覆盖其所属全部层级的全资子公司、控股子公司和分支机构。重点面向以下情形:
01稽查评估与约谈
正在接受税务稽查、纳税评估或税务约谈,需要专业支持的企业;
02税务处理结论异议
收到税务机关《税务事项通知书》《纳税调整报告》等文书,对处理结论存在异议的企业;
03跨区域与集团经营
跨区域经营、集团化管理,因政策执行口径差异引发涉税争议的企业;
04IPO及融资并购
计划IPO、融资并购,需要前置化解涉税争议、夯实税收合规基础的企业;
05长效沟通与合规
希望建立长效税企沟通机制、系统防范税务合规风险的企业。
高效协调税企协调的高效性,有效缩短纠纷解决周期
专业团队迅速介入争议,避免争议升级;通过帮助企业及时、妥善解决争议,有效节约企业的时间成本,减少因争议导致的运营中断及资金损失。
协调平衡税企双方争议,实现双赢
协助双方建立信任,促进合作,在协调沟通过程中探索创新解决方案,通过量化分析争议成本,设计出满足双方需求的解决方案,实现利益平衡及达成双方共赢的结果,为未来的税企关系奠定基础。
前置合规,防范争议复发
以争议解决为契机,帮助企业识别涉税风险根源,完善内部税务管理流程与凭证管理,从源头降低同类争议再次发生的可能,实现“解决一案、规范一类”。
结合当前税收征管环境与税收执法规范性要求,本服务围绕政策依据、纳税具体情况、办税建议等方面进行分析,为企业提供争议化解的专业支持。税企争议咨询服务主要涵盖以下领域:
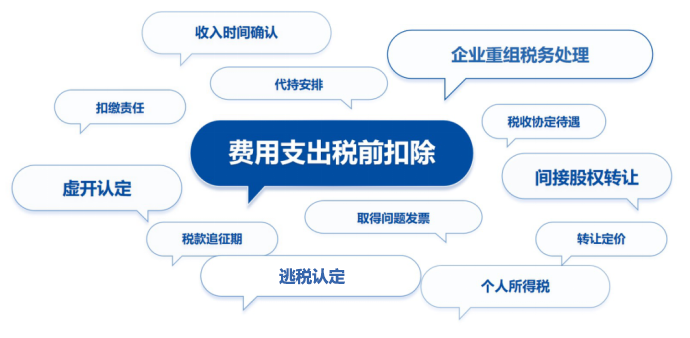
01法律法规理解与执行争议
税务机关与纳税人/扣缴义务人就税收法律法规的理解和执行产生争议事项。税收法律法规的制定存在一定的滞后性,也必然不能准确地规定复杂商业社会的所有事项,因此当涉及某一具体事项时,存在各方对于税法理解不一的情况。
02客观涉税事实理解争议
税务机关与纳税人/扣缴义务人就客观涉税事实的理解产生争议事项。税收法律法规的适用须以法律事实为依据,因此如果对于法律事实的认知不一,导致对于税法适用的理解出现争议。
03行政处理和处罚争议
纳税人/扣缴义务人确实存在税收不合规事项或违法行为,但就行政处理和处罚产生争议。纳税人/扣缴义务人由于对税收法律法规或法律事实的错误理解,甚至可能出于偷逃税款的故意而发生税收违法行为。税务机关对税收违法行为应如何进行处理和处罚,与纳税人/扣缴义务人产生分歧。
01《关于XX涉税事项的处理建议书》
系统梳理争议焦点,逐项分析政策依据与事实基础,提出切实可行的处理建议;
02争议方案测算与对比分析
对不同处理路径下的补税金额、滞纳金及合规风险进行量化测算,为企业决策提供依据;
03沟通协调支持文件
包括沟通方案、佐证资料清单、会议纪要等,全程支撑税企沟通;
04其他专项成果
视项目需要,提供纳税调整报告复核意见、税务合规改进建议等。
本产品按照“诊断—分析—设计—沟通—落地”五步法组织实施:
01争议诊断
全面收集争议相关资料(合同签订、资金往来、会计核算、票据开具等),梳理争议焦点与风险敞口;
02分析研判
结合国家及地方税收政策,对争议事项进行政策与事实分析,明确可协调空间与法定边界;
03方案设计
设计多套协调方案并开展税负测算,明确优先级与回退路径;
04沟通协调
协助企业与税务机关开展多轮沟通,跟进意见反馈,动态调整策略;
05成果落地与跟踪
推动解决方案落地执行,协助完善合规机制,防范争议复发。
项目概况
某央企背景房地产开发企业,其开发项目完成土地增值税清算后,被主管税务机关纳入企业所得税专项清查范围,涉及前后九个纳税年度。根据税务机关下发的纳税调整意见,企业面临补缴企业所得税及滞纳金的重大支出,两项合计金额巨大,且滞纳金随时间持续增长。企业随即委托我方提供税企争议协调服务。
服务过程
01全面梳理,锁定争点
项目团队对企业九个年度的合同、资金往来、会计核算及纳税调整明细逐项复核,将调整事项划分为三类:金额最大、决定补税规模的重点协调事项(无票财务费用能否税前扣除);直接影响滞纳金负担的程序协调事项(逐年更正还是一次性调整);以及无协调空间的法定调整事项,确保沟通要点集中于关键争点。
多案测算,量化空间
围绕"调整方式"与"财务费用处理方式"两个维度,组合设计四套协调方案,逐一测算各方案下的补税及滞纳金负担,将税收争议转化为量化对比。
梯度策略,有序沟通
按照"优先争取最优方案、力争落地目标方案、守住兜底方案"的梯度设计沟通路径,每一层级均预设回退方案,确保企业税收利益最大化。
夯实证据,支撑主张
协助企业系统整理经审计财务报表、历年汇算清缴申报表、税款入库证明及财务费用原始凭证等佐证资料,以完整的证据链证明业务真实性与合理性,为税前扣除主张奠定基础。
服务成果
通过专业测算与策略设计,企业将原本"被动接受全额补税及滞纳金"的单一结果,拓展为四条可选路径:最优情形下有望实现不予补缴;目标落地方案可将整体税负压降至原口径的一成左右,降幅近九成。